Студенти кафедри прикладної математики вкотре взяли участь у Літній школі «Data Science in Sustainable Finance and Economics» у HTW Berlin
21 вересня 2026 р. о 12:00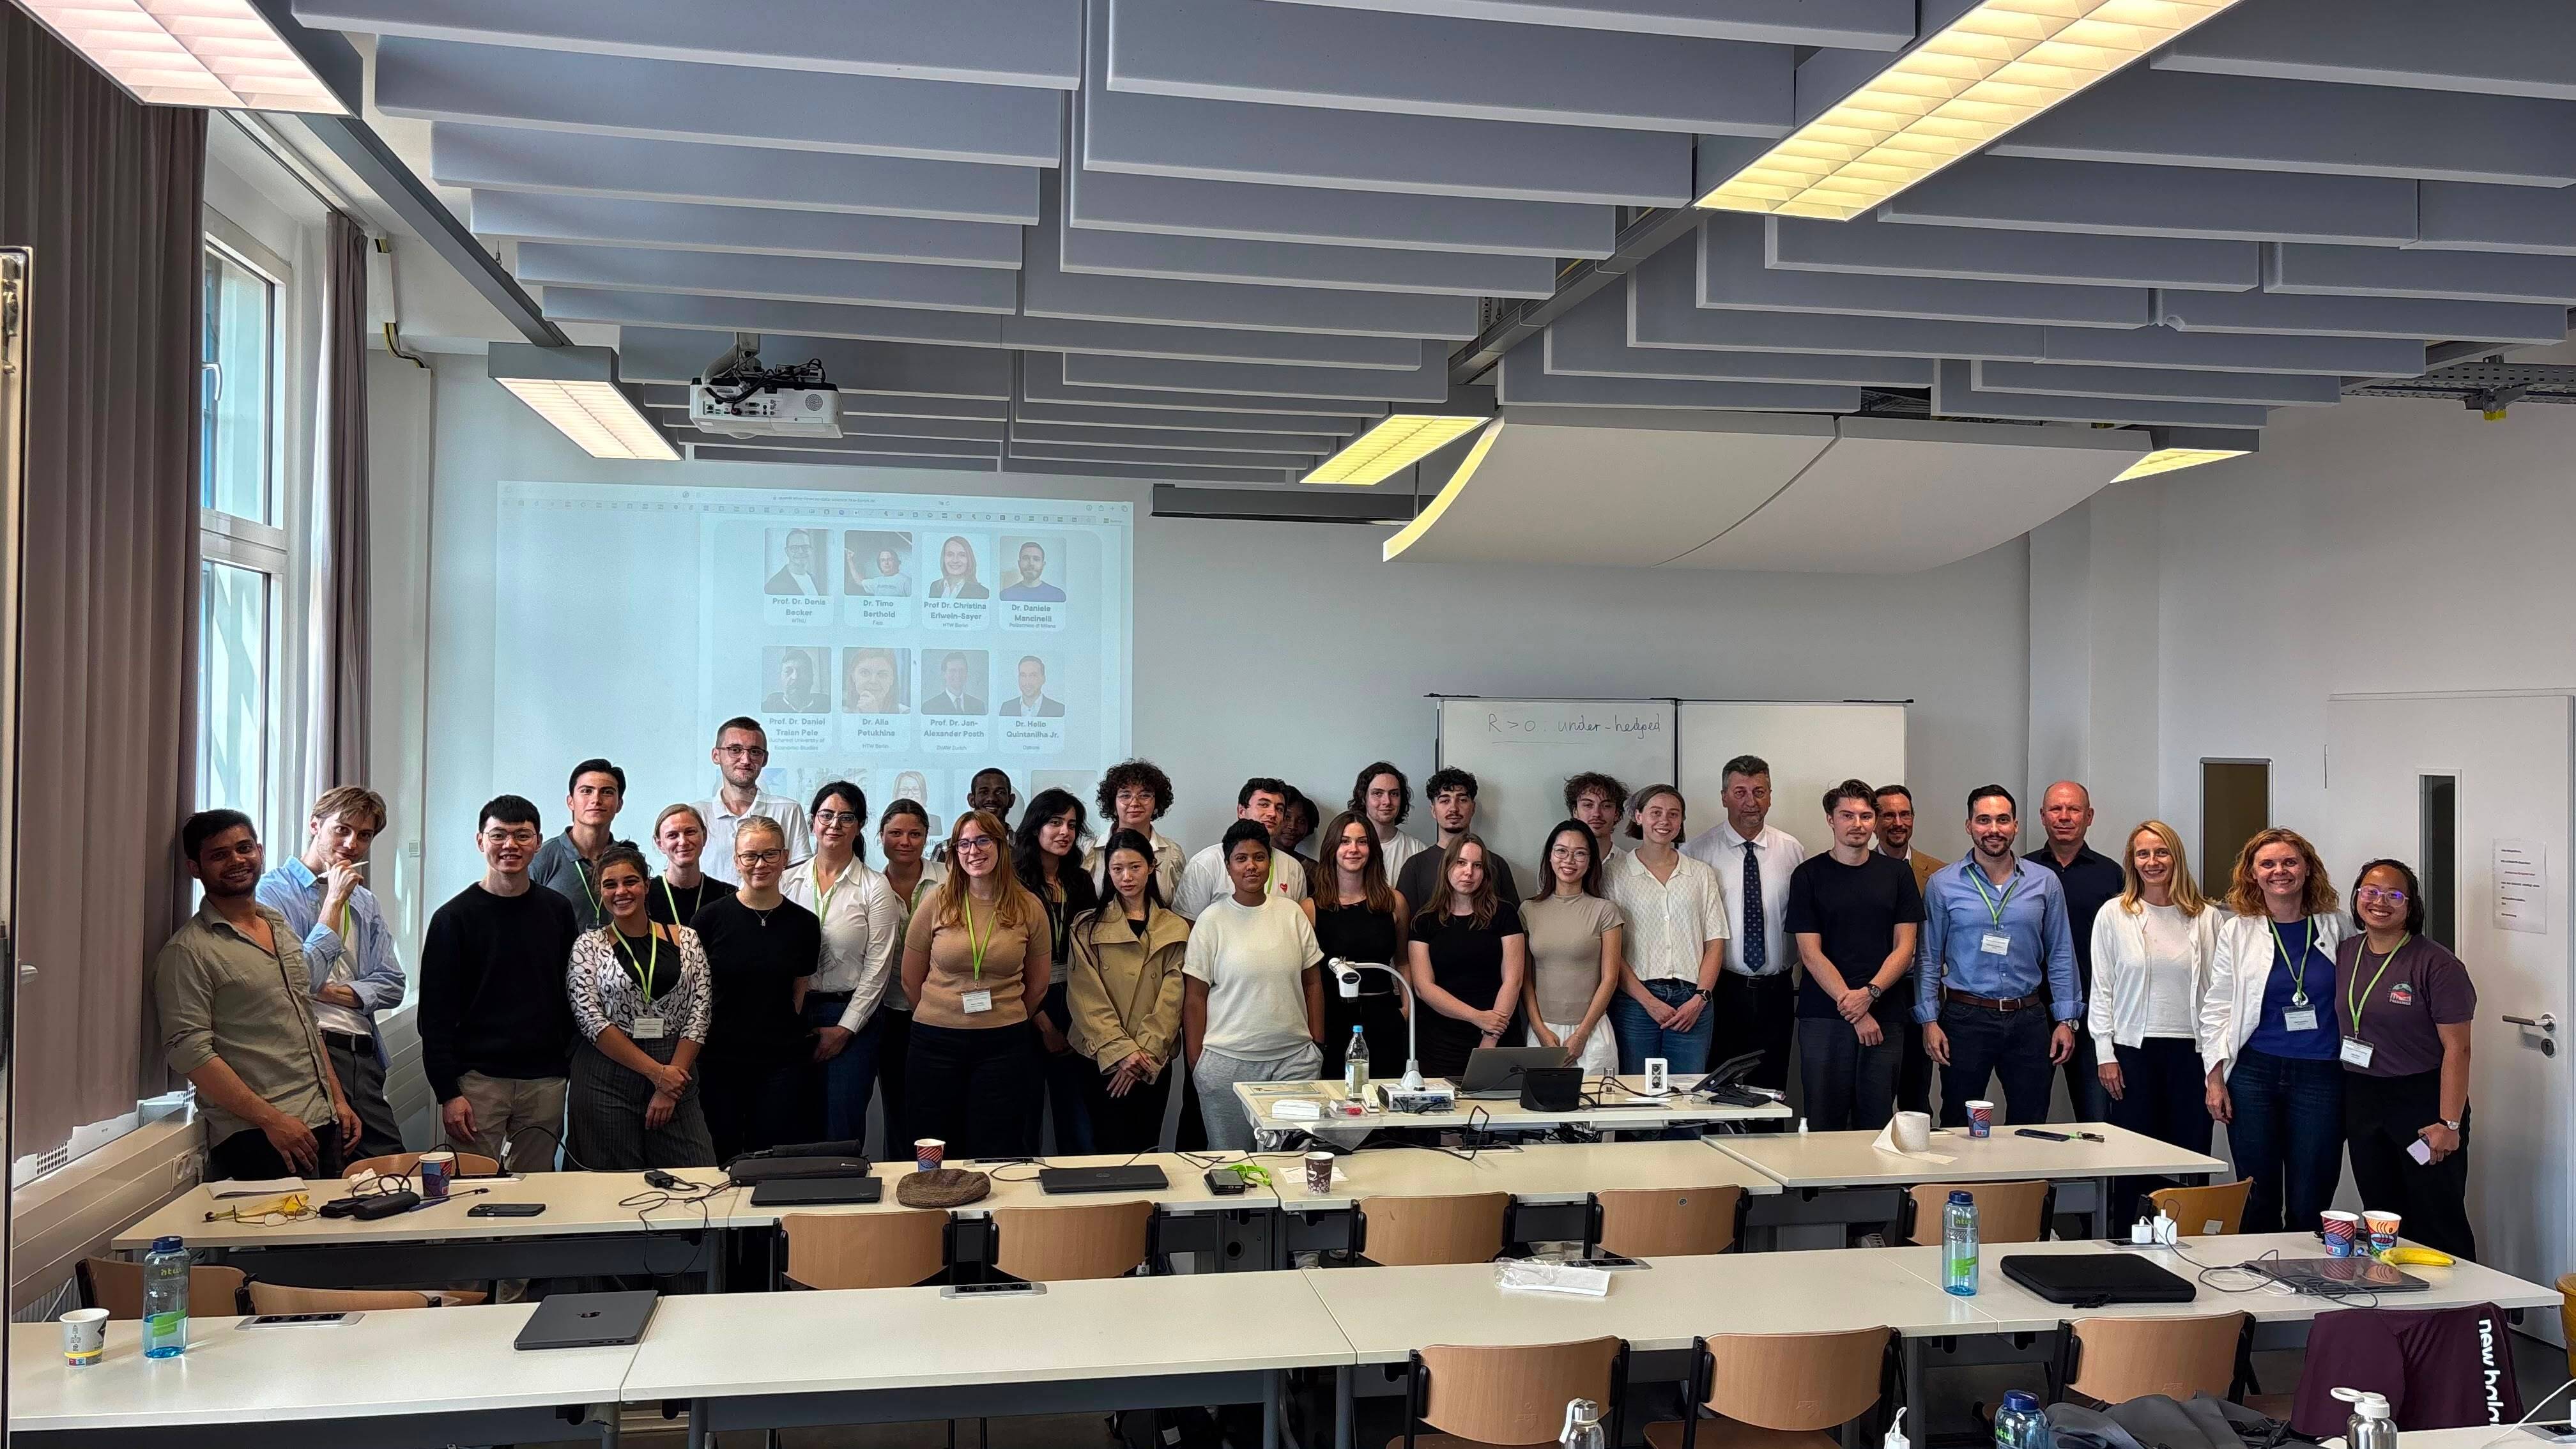
Наприкінці літа студенти кафедри прикладної математики вкотре долучилися до роботи міжнародної літньої школи «Data Science in Sustainable Finance and Economics», що проходила у Берлінському інституті техніки та економіки (Hochschule für Technik und Wirtschaft Berlin — HTW Berlin).
Цього року нашу кафедру на заході представляли студентки 4-го курсу Софія Буряк і Тамара Подпала, а також студент 3-го курсу Павєл Улановський. Поїздка та участь українських студентів у програмі відбулися за підтримки програми DAAD Ostpartnerschaften.
Школа проходила у гібридному форматі (Blended Intensive Program): з 24 по 28 серпня тривала онлайн частина, а з 31 серпня по 4 вересня учасники зібралися у кампусі HTW Berlin для офлайн-роботи. Програма пропонувала два практичні напрями: «Portfolio Selection with ESG Constraints» та «Power Markets – Trading and Hedging a Retail Electricity Portfolio». Усі представники нашої кафедри обрали перший напрям, де розробляли рішення для реального індустріального завдання від компанії FICO. Для розв'язання складних задач оптимізації учасники школи отримали доступ до спеціальних ліцензій професійної оптимізаційної бібліотеки FICO Xpress Optimization Suite.
Особливою цінністю заходу стала зануреність у різноманітне міжнародне середовище. Наші студенти працювали у міжнародних командах, де поєдналися абсолютно різні академічні культури та фахові напрями: математична підготовка та навички аналізу даних наших прикладників доповнювалися глибоким розумінням ринкових процесів від колег із галузей економіки, міжнародних фінансів та кількісної аналітики (Quantitative Finance). Такий спільний пошук рішень дозволив подивитися на фінансові задачі комплексно — не лише крізь призму формул, а й з урахуванням реалій бізнесу.
Головним завданням напряму було побудувати модель оптимізації інвестиційного портфеля з урахуванням суворих екологічних, соціальних та управлінських критеріїв (ESG). Своїми враженнями від занурення у задачу та математичні виклики поділилася Софія Буряк:
«Ми перетворювали десять років сухих цінових рядів на конкретний портфель із живих компаній — дивилися, які акції падають разом і тому не страхують одна одну, як вимога до ESG змушує тримати поруч дохідну компанію з поганим рейтингом і скромнішу, але чисту, і в якій точці кожен наступний відсоток ризику перестає окупатися дохідністю.
Більшість часу пішла на підготовку даних, а не на саму оптимізацію. Ціни за десять років у восьми валютах, пропуски, різні біржові календарі — через це матриця коваріацій, з якої модель рахує ризик, виходила математично некоректною. Ми замінили її факторною моделлю: вона лишає матрицю коректною і при цьому зберігає кореляції між акціями».
Досвід інших студентів кафедри виявився дуже схожим: робота з необробленими часовими рядами, мультивалютними даними, індустріальними інструментами оптимізації та реальною постановкою від FICO вкотре довела, що сучасна прикладна математика — це вміння бачити за хаосом даних чітку структуру та знаходити стійкі рішення там, де класичні методи дають збій.
Вітаємо Софію, Тамару та Павєла з успішним завершенням Літньої школи! Дякуємо за гідне представлення кафедри на міжнародному рівні та бажаємо нових наукових здобутків, цікавих міждисциплінарних проєктів і підкорення нових професійних вершин!